Với Honda CR-V trả góp lãi suất thấp, người đọc cần một góc nhìn rõ ràng ngay từ đầu để hiểu đúng vấn đề và chọn hướng triển khai phù hợp. Bạn đang cân nhắc Honda CR‑V trả góp lãi suất thấp? Bài viết này hướng dẫn cách đọc bảng lãi suất, so sánh gói từ các ngân hàng phổ biến và tối ưu kỳ hạn, phí và bảo hiểm. Có ví dụ thực tế và lưu ý khi làm hồ sơ tại Honda An Khánh để bạn quyết định nhanh, rõ ràng và giảm chi phí tổng thể khi mua xe.
1. Tổng quan nhanh về Honda CR-V trả góp lãi suất thấp
Honda CR-V trả góp lãi suất thấp không chỉ là khẩu hiệu — đây là lựa chọn tài chính thực tế cho người muốn sở hữu CR-V mới mà không bốc hết tiền mặt. Bài viết này giải thích nhanh các yếu tố ảnh hưởng đến chi phí vay, cách tính lãi và các điều kiện cơ bản, giúp bạn đánh giá trước khi liên hệ Honda An Khánh để xem xe và tư vấn cụ thể.
2. Ai phù hợp chọn mua Honda CR-V trả góp?
Bạn nên cân nhắc mua trả góp khi có nguồn thu ổn định, đặt cọc trước khoảng 20-30% và muốn giữ quỹ dự phòng cho gia đình hoặc kinh doanh nhỏ. Ví dụ: gia đình trẻ có thu nhập 25-40 triệu/tháng có thể chọn kỳ hạn 5 năm để giảm áp lực thanh toán hàng tháng. Hãy đối chiếu lãi suất vay mua CR-V tham khảo để biết phương án phù hợp. Ở góc độ thực tế, Honda CR-V trả góp lãi suất thấp nên được đánh giá theo nhu cầu sử dụng, mức độ ổn định và khả năng triển khai lâu dài.
3. Những lợi ích và rủi ro cần cân nhắc trước khi vay
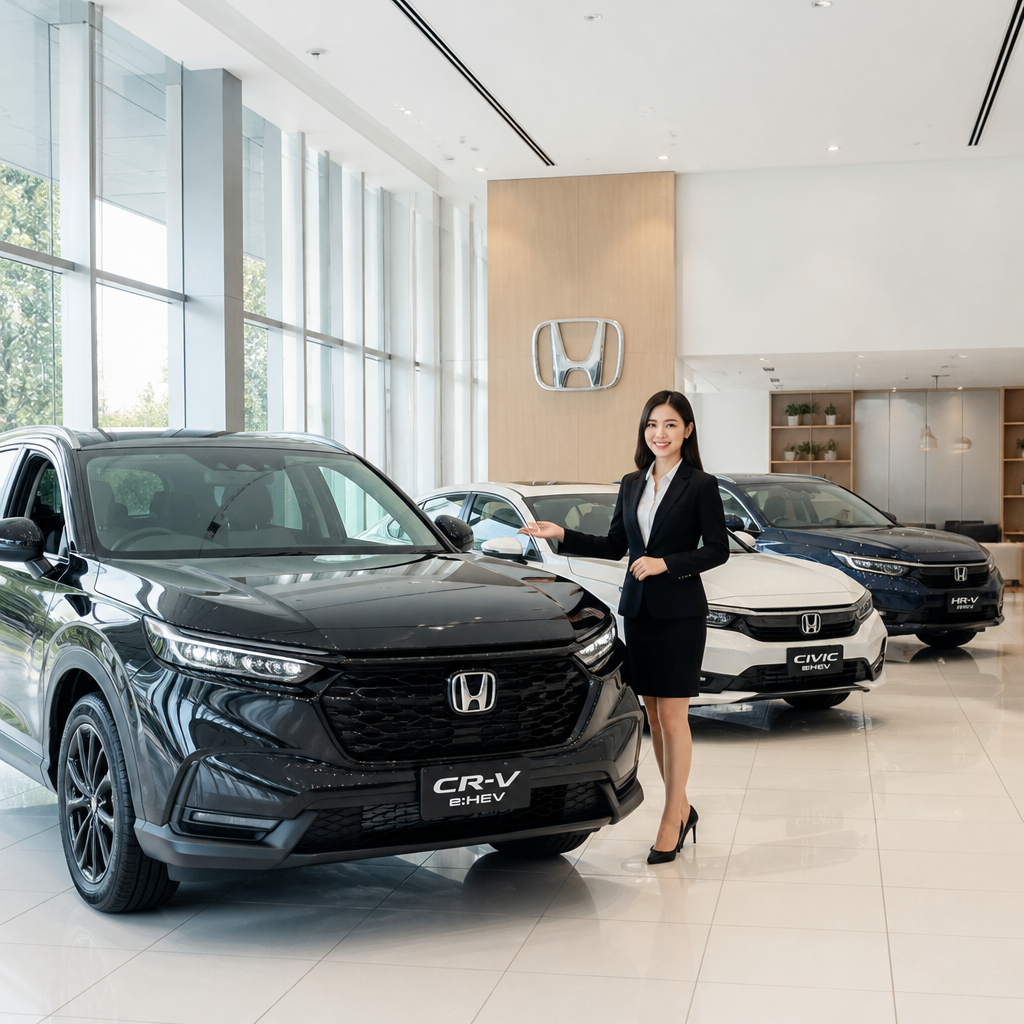
Lợi ích rõ ràng là giữ được thanh khoản, tiếp cận công nghệ an toàn và dịch vụ hậu mãi của Honda An Khánh cùng bộ xe Honda ô tô mới phù hợp thị trường Việt Nam. Trả góp lãi suất thấp giúp giảm áp lực trả hàng tháng, tạo điều kiện nâng cấp phiên bản cao hơn hoặc trang bị thêm tuỳ chọn an toàn. Khi áp dụng đúng cách, Honda CR-V trả góp lãi suất thấp giúp nội dung hoặc quy trình trở nên rõ ràng, dễ kiểm soát và sát mục tiêu hơn.
- Giữ tiền mặt, linh hoạt dòng tiền: trả góp giúp bạn phân bổ chi phí lâu dài, đặc biệt khi cần đầu tư song song cho nhà hoặc kinh doanh; ví dụ chọn kỳ hạn 48-60 tháng để giảm áp lực hàng tháng.
- Rủi ro: lãi suất biến động, các khoản phí phát sinh và tổng chi phí vay có thể cao hơn dự tính — yêu cầu bảng tính tổng chi phí rõ ràng trước khi ký hợp đồng.
- Góc thực chiến: so sánh lãi suất vay mua CR-V tham khảo từ 3-4 ngân hàng cùng điều kiện bảo hiểm, phí hồ sơ và trả trước để chọn gói có APR thấp nhất.
- Về thủ tục, điểm đến ngân hàng cho vay CR-V thường là các ngân hàng đối tác của đại lý; Honda An Khánh có danh sách đối tác giúp rút ngắn thời gian xét duyệt và thủ tục.
- Mẹo từ đội tư vấn Honda An Khánh: yêu cầu báo giá tổng, kiểm tra quyền lợi bảo hành, hậu mãi và cân nhắc trade-in để giảm số tiền vay ban đầu.
4. Lãi suất thực tế và các yếu tố quyết định
Lãi suất vay mua CR-V tham khảo: mức phổ biến và cách đọc bảng lãi — hiện nay mức lãi tham khảo khi vay mua ô tô thường nằm trong khoảng dao động theo thời điểm và loại hình cho vay, ví dụ lãi cố định trong 6–12 tháng ban đầu hoặc lãi thả nổi theo biểu niêm yết ngân hàng; khi nhìn vào bảng lãi hãy chú ý so sánh lãi danh nghĩa, lãi hiệu dụng (APR) và các khoản phí phạt trả trước để hiểu chi phí tổng. Việc hiểu rõ các con số này giúp bạn cân nhắc lựa chọn giữa ưu đãi ngắn hạn và chi phí dài hạn nếu mục tiêu là Honda CR-V trả góp lãi suất thấp.
Yếu tố ảnh hưởng: điểm tín dụng, tỷ lệ cho vay/Giá xe (LTV), khuyến mãi ngân hàng — điểm tín dụng cá nhân và lịch sử trả nợ ảnh hưởng trực tiếp đến biên độ lãi suất mà ngân hàng áp cho hồ sơ của bạn; ngoài ra LTV càng cao nghĩa là bạn vay nhiều hơn so với giá xe thì ngân hàng thường đề nghị lãi cao hơn hoặc yêu cầu bảo đảm bổ sung. Nếu bạn quan tâm đến điểm đến ngân hàng cho vay CR-V, hãy cân nhắc cả các tổ chức tài chính thường xuyên làm việc với đại lý: Honda An Khánh cung cấp các sản phẩm xe Honda Ô tô mới tại thị trường Việt Nam và có mối quan hệ với một số đối tác tài chính, điều này giúp rút ngắn thủ tục và có thể tiếp cận gói ưu đãi. Điểm quan trọng là Honda CR-V trả góp lãi suất thấp cần được đặt trong bối cảnh cụ thể thay vì triển khai theo một công thức chung.
- Đọc kỹ hợp đồng: chú ý lãi suất, kỳ tính lãi và phí khởi tạo hồ sơ.
- So sánh APR chứ không chỉ nhìn vào lãi suất niêm yết ban đầu.
- Xác minh LTV: đặt cọc cao hơn thường giảm lãi cho kỳ hạn dài.
- Hỏi rõ khuyến mãi: nhiều ngân hàng có lãi suất ưu đãi thời hạn ngắn.
- Chuẩn bị hồ sơ đầy đủ để cải thiện đánh giá tín dụng nhanh hơn.
Ví dụ thực tế dễ hình dung: với khoản vay giả định 80% giá xe trong 60 tháng và lãi thực tế khoảng 8%/năm, tổng chi phí lãi có thể tương đương vài chục triệu mỗi năm và khoản trả hàng tháng cho một xe giá 1 tỷ đồng rơi vào khoảng 16 triệu đồng; con số này chỉ mang tính minh họa vì phí, bảo hiểm và LTV thay đổi kết quả cuối cùng. Hãy sử dụng ví dụ như một điểm so sánh khi thương thảo lãi suất. Vì vậy, Honda CR-V trả góp lãi suất thấp chỉ thật sự hiệu quả khi được kết hợp với dữ liệu, mục tiêu và cách vận hành phù hợp.
Nếu bạn cần quyết định nhanh, chuẩn bị hồ sơ cơ bản, kiểm tra điểm tín dụng, và liên hệ những điểm đến ngân hàng cho vay CR-V đáng tin cậy hoặc hỏi trực tiếp tại Honda An Khánh để so sánh gói hỗ trợ tài chính thực tế trước khi ký hợp đồng.
5. Danh sách tiêu chí so sánh: lãi, phí, thời gian duyệt, điều kiện vay
Khi so sánh các điểm cho vay để mua CR‑V, hãy đặt bốn tiêu chí làm trọng tâm: lãi suất tổng (cố định hoặc thả nổi), các loại phí kèm theo (phí thẩm định, phí trả nợ trước), thời gian duyệt hồ sơ và điều kiện vay (thu nhập, tài sản đảm bảo, bảo hiểm ràng buộc). Hiểu rõ từng mục giúp bạn đánh giá gói trả góp thực tế thay vì chỉ nhìn vào con số lãi suất ban đầu.
- Lãi suất: xem lãi suất theo tháng và APR để biết tổng chi phí.
- Phí: kiểm tra phí thẩm định, phí giải ngân, và phí phạt trả trước.
- Thời gian duyệt: tốc độ duyệt quyết định khả năng giao xe kịp thời.
- Điều kiện vay: thu nhập tối thiểu, độ tuổi, yêu cầu tài sản bảo đảm.
6. Ngân hàng nào thường có ưu đãi cho khách mua ô tô: so sánh thực tế
Trên thực tế, các ngân hàng lớn, một số ngân hàng thương mại cổ phần và các công ty tài chính ôtô liên kết với đại lý thường có chương trình khuyến mãi theo tháng hoặc theo mẫu xe; mức ưu đãi phụ thuộc hồ sơ khách hàng và chính sách nội bộ. Để có Honda CR‑V trả góp lãi suất thấp, bạn nên hỏi cụ thể về gói ưu đãi dành cho xe mới và yêu cầu bảng tính tổng chi phí theo tiến độ trả nợ.
Ví dụ thực chiến: nhiều khách hàng tại đại lý hỏi trước về “lãi suất vay mua CR‑V tham khảo”, so sánh hai biểu lãi giữa ngân hàng nhà nước và công ty tài chính, rồi chọn phương án có APR thấp hơn mặc dù lãi suất niêm yết gần nhau. Honda An Khánh có lợi thế khi cung cấp xe Honda ô tô mới đầy đủ cấu hình, đội tư vấn nắm quy trình ngân hàng và hỗ trợ chuẩn bị hồ sơ để tăng khả năng duyệt nhanh.
Khi tìm điểm đến ngân hàng cho vay CR‑V, thực tế hiệu quả nhất là: yêu cầu sales tại Honda An Khánh liên hệ ngân hàng đối tác để lấy ưu đãi cụ thể, so sánh biểu lãi và phí, rồi thương lượng điều kiện bảo hiểm hoặc trả trước. Cách làm này giúp bạn ra quyết định dựa trên con số thực tế, tối đa hóa cơ hội nhận được Honda CR‑V trả góp lãi suất thấp mà không mất thời gian thử từng ngân hàng riêng lẻ.
7. Câu hỏi thường gặp
Làm sao so sánh lãi suất giữa các ngân hàng cho vay CR-V?
So sánh APR thay vì lãi danh nghĩa, cộng phí thẩm định và bảo hiểm. Đối chiếu LTV, kỳ hạn và thời gian duyệt. Lấy báo lãi theo hồ sơ từ 3 ngân hàng để so kịch bản trả góp hợp lý.
Nên chọn kỳ hạn trả góp nào để tối ưu chi phí?
Ưu tiên kỳ hạn cân đối: 2–3 năm tiết kiệm lãi nhưng trả cao; 4–6 năm giảm áp lực thanh toán nhưng tốn lãi hơn. Chạy bài toán tổng lãi và số tiền trả hàng tháng theo thu nhập để chọn phù hợp.
Để đạt lãi suất thấp khi mua Honda CR‑V, so sánh ít nhất 3 ngân hàng, cân nhắc LTV và kỳ hạn, và tận dụng chương trình hỗ trợ của Honda An Khánh khi có. Dùng công cụ so sánh lãi và checklist hồ sơ trước buổi tư vấn để có offer thực tế phù hợp hồ sơ của bạn.
Thành Danh Honda Ô tô An Khánh
Liên hệ Thành Danh Honda Ô tô An Khánh để được hỗ trợ. Website: hondaankhanh.com. Hotline/Zalo: 0974 705 106.