Bài viết này hướng dẫn chi tiết cho người mua tại TP.HCM muốn mua Honda HR‑V theo hình thức trả góp. Tôi sẽ trình bày thực tế về mức lãi suất phổ biến, thời hạn vay, tỷ lệ trả trước, điều kiện duyệt hồ sơ và thủ tục tại đại lý — kèm ví dụ tính toán minh họa và gợi ý liên hệ Honda An Khánh để nhận tư vấn tài chính phù hợp.
1. Honda HR-V trả góp tại Thành phố Hồ Chí Minh — tổng quan trước khi quyết định
Tại sao chọn HR-V ở thị trường TP.HCM: ưu điểm và chi phí ẩn Khi cân nhắc Honda HR-V trả góp tại Thành phố Hồ Chí Minh, hãy nhìn vào hiệu năng vận hành, kích thước phù hợp đường phố đông và chi phí sử dụng thực tế chứ không chỉ giá niêm yết. HR-V nổi bật ở tính tiết kiệm nhiên liệu, khoảng gầm đủ cho ổ gà và thiết kế dễ xoay sở trong hẻm — phù hợp đời sống đô thị nhưng vẫn có những chi phí ẩn cần dự trù như phí trước bạ, bảo hiểm bắt buộc, chi phí gửi xe lâu dài và bảo dưỡng định kỳ.
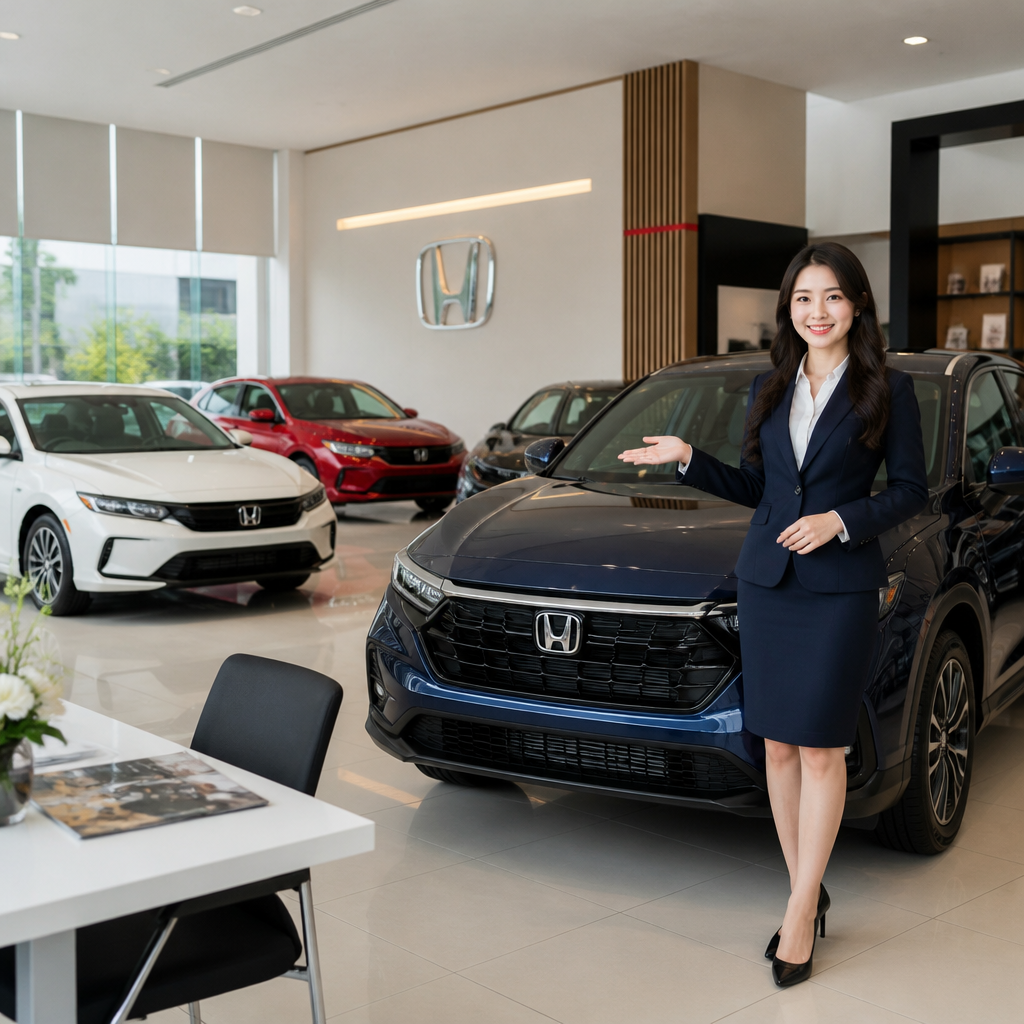
Điểm mạnh của Honda An Khánh về sản phẩm xe Honda mới Đại lý chính hãng như Honda An Khánh mang lợi thế rõ ràng: kho xe mới đa dạng phiên bản, quy trình giao nhận, test drive và hướng dẫn sử dụng xe chuẩn hãng; đồng thời hỗ trợ hoàn thiện hồ sơ vay mua trả góp với các ngân hàng đối tác. Thực chiến là họ thường xuyên cập nhật chương trình ưu đãi theo từng đợt ra mắt, đồng thời có hệ thống dịch vụ sau bán hàng tại TP.HCM để xử lý bảo trì, bảo dưỡng nhanh — điều quyết định khi bạn sử dụng xe trả góp dài hạn. Ở góc độ thực tế, Honda HR-V trả góp tại Thành phố Hồ Chí Minh nên được đánh giá theo nhu cầu sử dụng, mức độ ổn định và khả năng triển khai lâu dài.
Lợi thế và rủi ro của mua trả góp so với trả thẳng Mua trả góp giúp duy trì dòng tiền, cho phép chọn phiên bản cao hơn mà không cần giải ngân toàn bộ, nhưng đi kèm chi phí lãi vay và cam kết thanh toán dài hạn. Về rủi ro cần cân nhắc gồm biến động lãi suất, phí phạt trả trước, và khấu hao khi muốn bán lại trước kỳ hạn. Thực tế: nếu bạn dự định trả trước 20–30% và vay 36–60 tháng, hãy so sánh tổng chi phí lãi vay (tham khảo mức phổ biến hiện nay khoảng 6–9%/năm) so với lợi ích giữ vốn cho nhu cầu khác. Khi áp dụng đúng cách, Honda HR-V trả góp tại Thành phố Hồ Chí Minh giúp nội dung hoặc quy trình trở nên rõ ràng, dễ kiểm soát và sát mục tiêu hơn.
Gợi ý thực chiến để quyết định nhanh và an toàn trước khi ký hợp đồng trả góp:
- Đọc kỹ hợp đồng: xác định lãi suất cố định hay thả nổi, phí phạt trả nợ trước, và lịch trả vốn lãi rõ ràng.
- So sánh tổng chi phí: cộng tiền đặt cọc, lãi toàn kỳ, phí đăng ký, bảo hiểm và bảo dưỡng để thấy con số thật sự.
- Hỏi rõ hỗ trợ của Honda An Khánh: thời gian giao xe, chế độ bảo hành, chính sách đổi trả và dịch vụ sau bán hàng tại TP.HCM để giảm rủi ro vận hành.
- Lập kế hoạch thanh toán dự phòng: giữ quỹ dự phòng 3–6 tháng chi trả nếu thu nhập biến động để tránh nợ xấu và phí phạt.
2. Lãi suất và các phương án thanh toán phổ biến
Khi cân nhắc Honda HR-V trả góp tại Thành phố Hồ Chí Minh, lãi suất hiện dao động giữa các ngân hàng và công ty tài chính, thường có gói ưu đãi cho xe mới hoặc khách hàng doanh nghiệp; mức phổ biến là từ trung bình đến thấp hơn nếu có chương trình liên kết với đại lý, nhưng vẫn chịu ảnh hưởng của diễn biến lãi suất thị trường và hồ sơ tín dụng cá nhân.
Thực tế ở TP.HCM bạn sẽ gặp vài mô hình thanh toán chính: trả góp theo dư nợ giảm dần, trả góp cố định theo lãi suất thỏa thuận, hoặc thuê tài chính kèm tuỳ chọn mua. Mỗi phương án có điểm mạnh riêng về số tiền trả ban đầu, tổng chi phí lãi và tính linh hoạt khi muốn tất toán sớm; hãy so sánh AER hoặc APR để hiểu đúng chi phí thực tế.
- Thời hạn vay phổ biến: 12–60 tháng, một số gói hỗ trợ kéo dài đến 72 tháng nhưng làm tăng tổng lãi phải trả.
- Tỷ lệ trả trước: thường 10–30% giá xe, các chương trình khuyến mãi có thể giảm mức này cho khách hàng đủ điều kiện.
- Phí liên quan: phí thẩm định, phí bảo hiểm thân vỏ, phí đăng ký sang tên và phí dịch vụ hồ sơ — cần tính vào tổng chi phí khi so sánh.
Để hiện thực hóa kế hoạch mua sắm an toàn, so sánh cụ thể giữa các ngân hàng và đề nghị của đại lý là bước quan trọng; với Honda HR-V trả góp tại Thành phố Hồ Chí Minh, hãy yêu cầu bảng mô phỏng thanh toán cụ thể bao gồm mọi khoản phí và chương trình ưu đãi tại thời điểm mua để tránh chi phí ẩn và đánh giá rõ lợi thế trả trước thấp hay kỳ hạn ngắn.
Cuối cùng, đánh giá điểm mạnh của Honda An Khánh: họ cung cấp các mẫu xe Honda ô tô mới, nguồn hàng cập nhật cùng chế độ bảo hành chính hãng, nên khi so sánh phương án tài chính bạn có lợi thế tiếp cận xe mới và dịch vụ sau bán hàng đầy đủ — yếu tố này thường quyết định giá trị sử dụng và chi phí sở hữu dài hạn hơn là chỉ nhìn vào con số lãi suất ngắn hạn.
3. Điều kiện và hồ sơ để được duyệt trả góp
Ngân hàng và công ty tài chính đánh giá hồ sơ dựa trên thu nhập ổn định, lịch sử tín dụng và khả năng chi trả hàng tháng. Họ còn xem xét thời gian làm việc, hình thức hợp đồng và tỷ lệ nợ trên thu nhập (DTI); chuẩn bị để trình bày số liệu rõ ràng sẽ giúp hồ sơ thông suốt hơn.
Với các khoản vay mua xe, khi mua Honda HR-V trả góp tại Thành phố Hồ Chí Minh, mức thu nhập tối thiểu thường từ 8–12 triệu đồng/tháng cho nhân viên hợp đồng, cao hơn nếu bạn muốn kỳ hạn dài hoặc trả góp gần như toàn bộ giá trị xe. Khách tự doanh cần sao kê ngân hàng 6–12 tháng; điểm tín dụng và lịch sử trễ hạn có thể kéo dài thời gian duyệt hoặc yêu cầu trả trước cao hơn.
Hồ sơ cần chuẩn bị đầy đủ để rút ngắn thời gian xét duyệt; bên dưới là danh mục cơ bản thường yêu cầu.
- Giấy tờ cá nhân: CMND/CCCD/Hộ chiếu, sổ hộ khẩu hoặc giấy tạm trú.
- Chứng minh thu nhập: hợp đồng lao động, bảng lương 3 tháng, sao kê ngân hàng 6 tháng hoặc giấy nộp thuế nếu tự doanh.
- Giấy tờ bổ sung: giấy đăng ký kết hôn (nếu có), giấy tờ thế chấp hoặc bảo lãnh khi được yêu cầu.
Để nâng tỷ lệ duyệt, cân nhắc tăng tiền trả trước, nộp sao kê tiết kiệm hoặc chứng minh thu nhập ổn định và xin thư xác nhận lương từ công ty. Thêm người bảo lãnh có lịch sử tín dụng tốt hoặc chọn kỳ hạn ngắn hơn cũng là cách thực tế để giảm rủi ro phê duyệt.
Honda An Khánh, là đại lý phân phối xe Honda mới tại Việt Nam, hỗ trợ tư vấn tài chính thực tế: nhân viên sẽ đối chiếu yêu cầu ngân hàng, đề xuất phương án trả trước và kỳ hạn phù hợp với thu nhập của khách. Ví dụ, một khách hàng freelancer tại Quận 3 được hướng dẫn nộp sao kê 9 tháng kết hợp hợp đồng thuê nhà; hồ sơ sau đó được duyệt với mức trả trước 25%.
Nếu bạn đang cân nhắc Honda HR-V trả góp tại Thành phố Hồ Chí Minh, hãy chuẩn bị hồ sơ theo danh mục trên và hẹn lịch tư vấn tài chính tại đại lý để so sánh lãi suất, chương trình ưu đãi và thời hạn trả góp. So sánh nhiều phương án sẽ giúp bạn chọn cấu hình và phương thức thanh toán phù hợp nhất với kế hoạch tài chính cá nhân.
4. Câu hỏi thường gặp
Lãi suất và thời hạn trả góp cho Honda HR‑V tại TP.HCM là bao nhiêu?
Lãi suất thường dao động khoảng 6–11%/năm với ngân hàng và công ty tài chính; kỳ hạn phổ biến 36–60 tháng. Mức cụ thể phụ thuộc vào hồ sơ, tỷ lệ trả trước và chương trình ưu đãi của đại lý hoặc đối tác tài chính.
Điều kiện và hồ sơ cần thiết để được duyệt trả góp cho HR‑V ở TP.HCM?
Người vay cần chứng minh thu nhập ổn định, CMND/CCCD, sổ hộ khẩu hoặc KT3, hợp đồng lao động, sao kê lương 3–6 tháng. Doanh nghiệp tự doanh cần báo cáo tài chính; hồ sơ bổ sung tùy theo từng ngân hàng.
Quyết định mua Honda HR‑V trả góp ở TP.HCM nên dựa trên so sánh lãi suất, thời hạn vay và chi phí ẩn, đồng thời tận dụng tư vấn tại đại lý uy tín như Honda An Khánh. Đặt lịch tư vấn, yêu cầu bảng tính trả góp cá nhân và đối chiếu nhiều đề xuất tài chính để chọn phương án vừa tối ưu chi phí, vừa bảo đảm rủi ro tài chính.
Thành Danh Honda Ô tô An Khánh
Liên hệ Thành Danh Honda Ô tô An Khánh để được hỗ trợ. Website: hondaankhanh.com. Hotline/Zalo: 0974 705 106.